Uma nova forma de enxergar
investimento imobiliário.
Leonardo CivitaFinanças e mercado de capitais
Diego FigueredoInteligência de mercado e gestão de obras
Quem ocupa. Quanto paga.
Por quanto tempo.
Onde a operação
pode produzir mais.
O que o terreno
permite transformar.
Os retratos indicam movimentos e aquisições em anos distintos, não todos recém-chegados. Valores dos empreendimentos não são fluxo anual nem total investido na região. Fontes nos retratos e números.
 01
Desenvolver comunidades e residências para venda.
02Construir ou adquirir imóveis para renda.
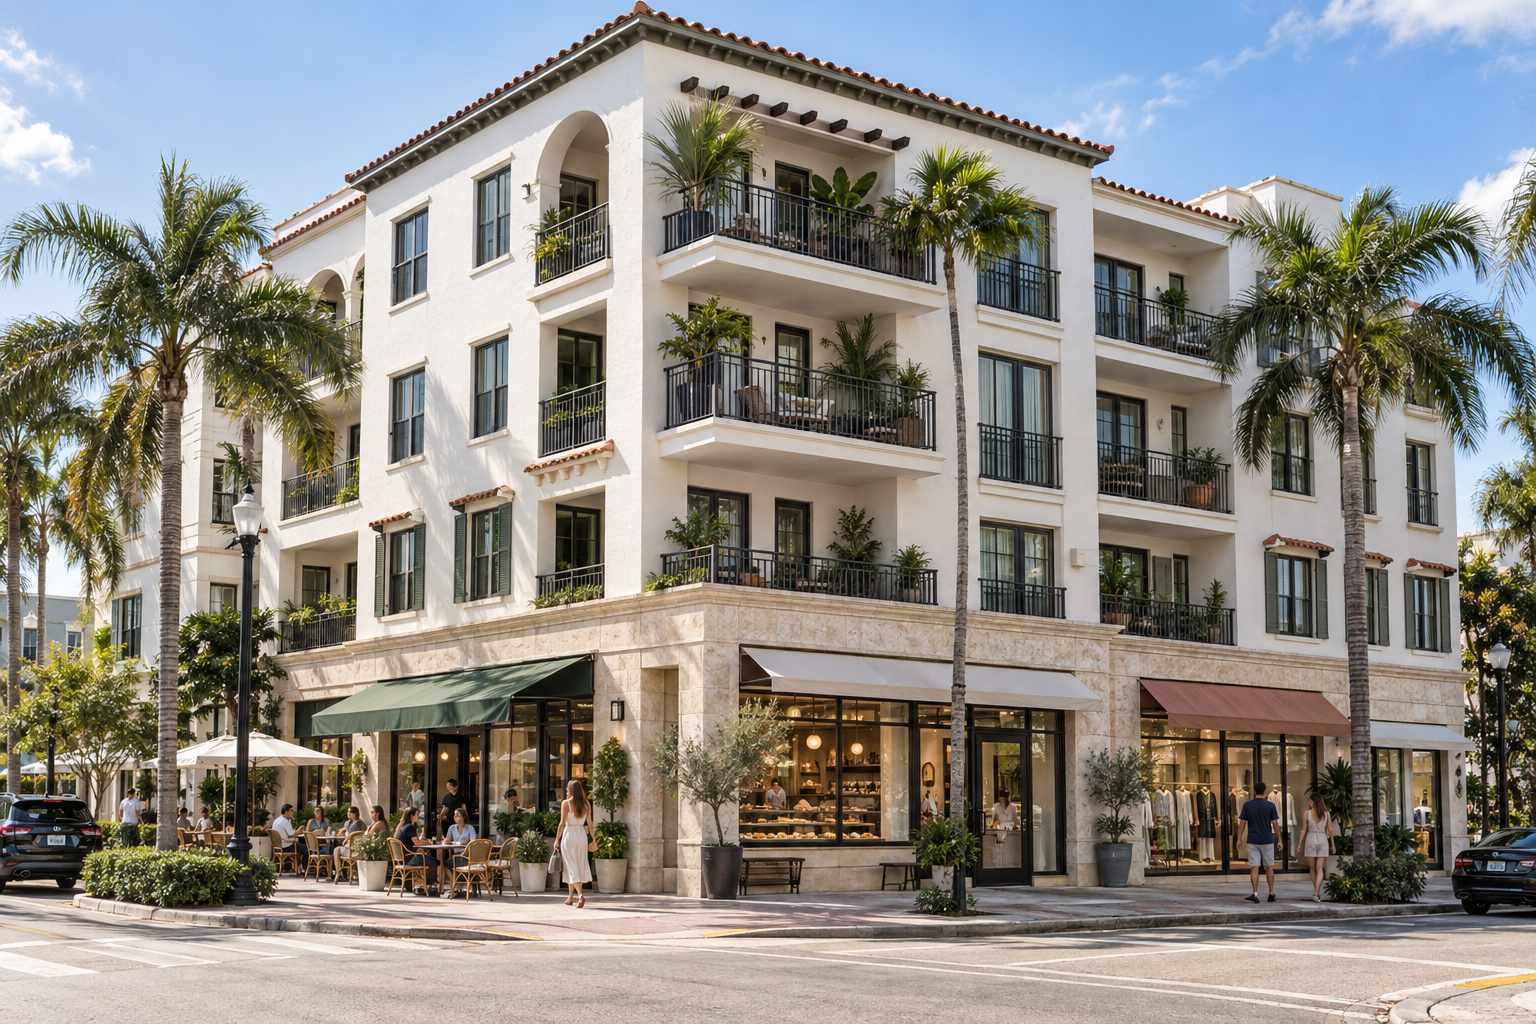 03
Lojas no térreo. Moradia nos pavimentos superiores.
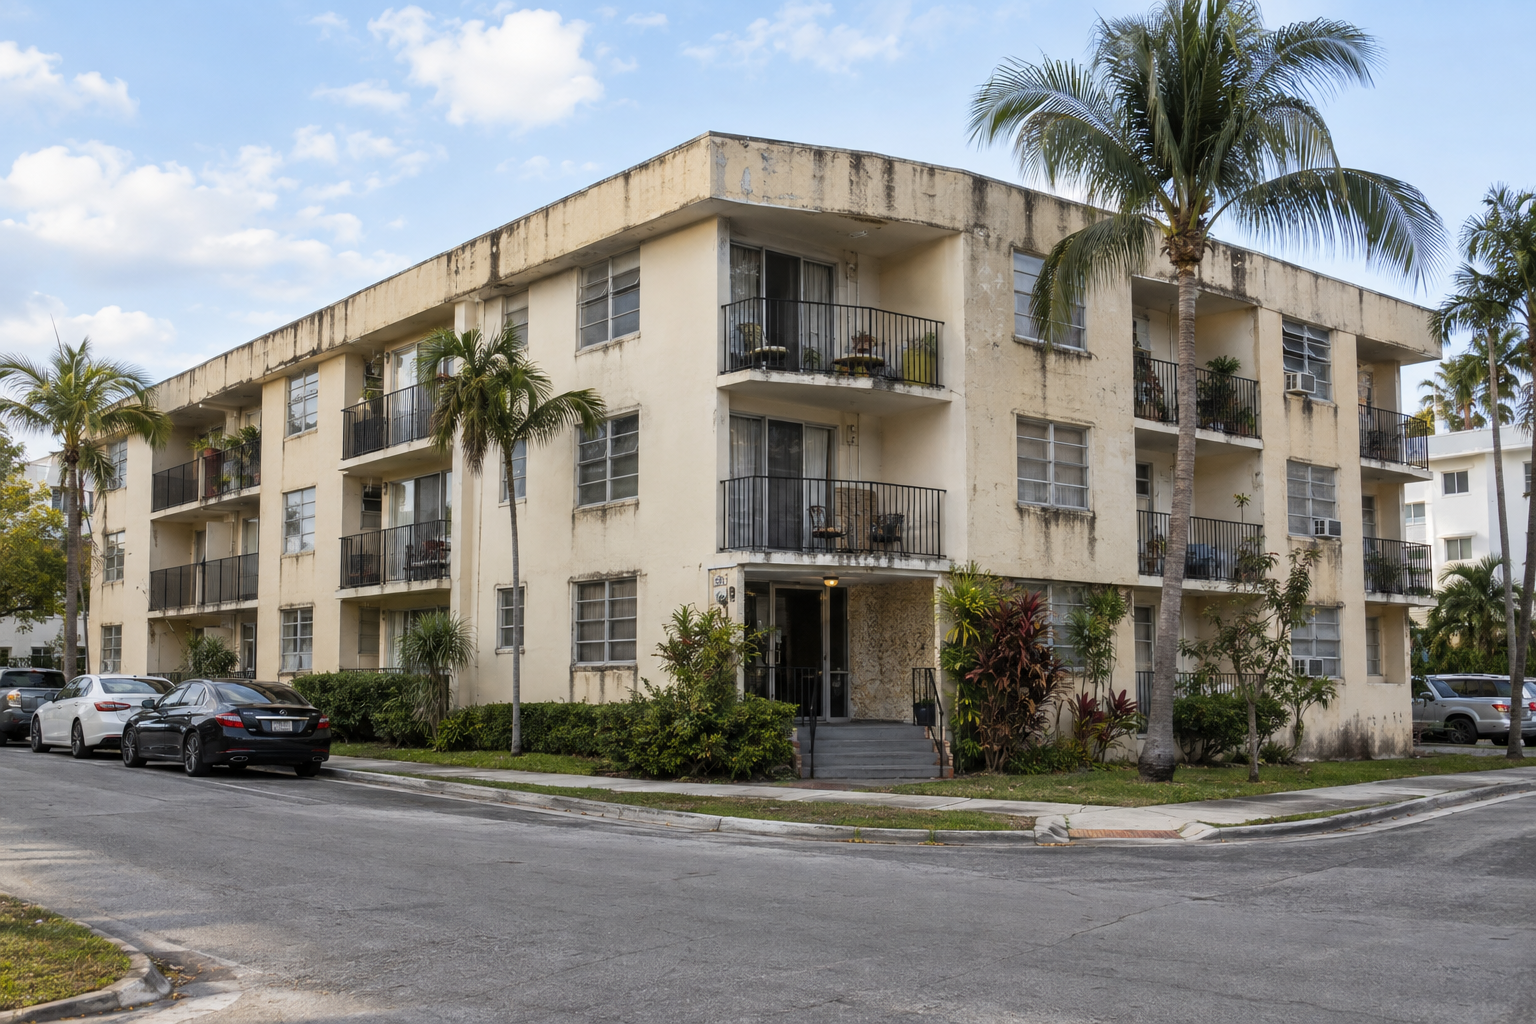 04
Recuperar a eficiência de um ativo existente.
Warehouse e medical office: oportunidades secundárias. Imagens ilustrativas das tipologias.
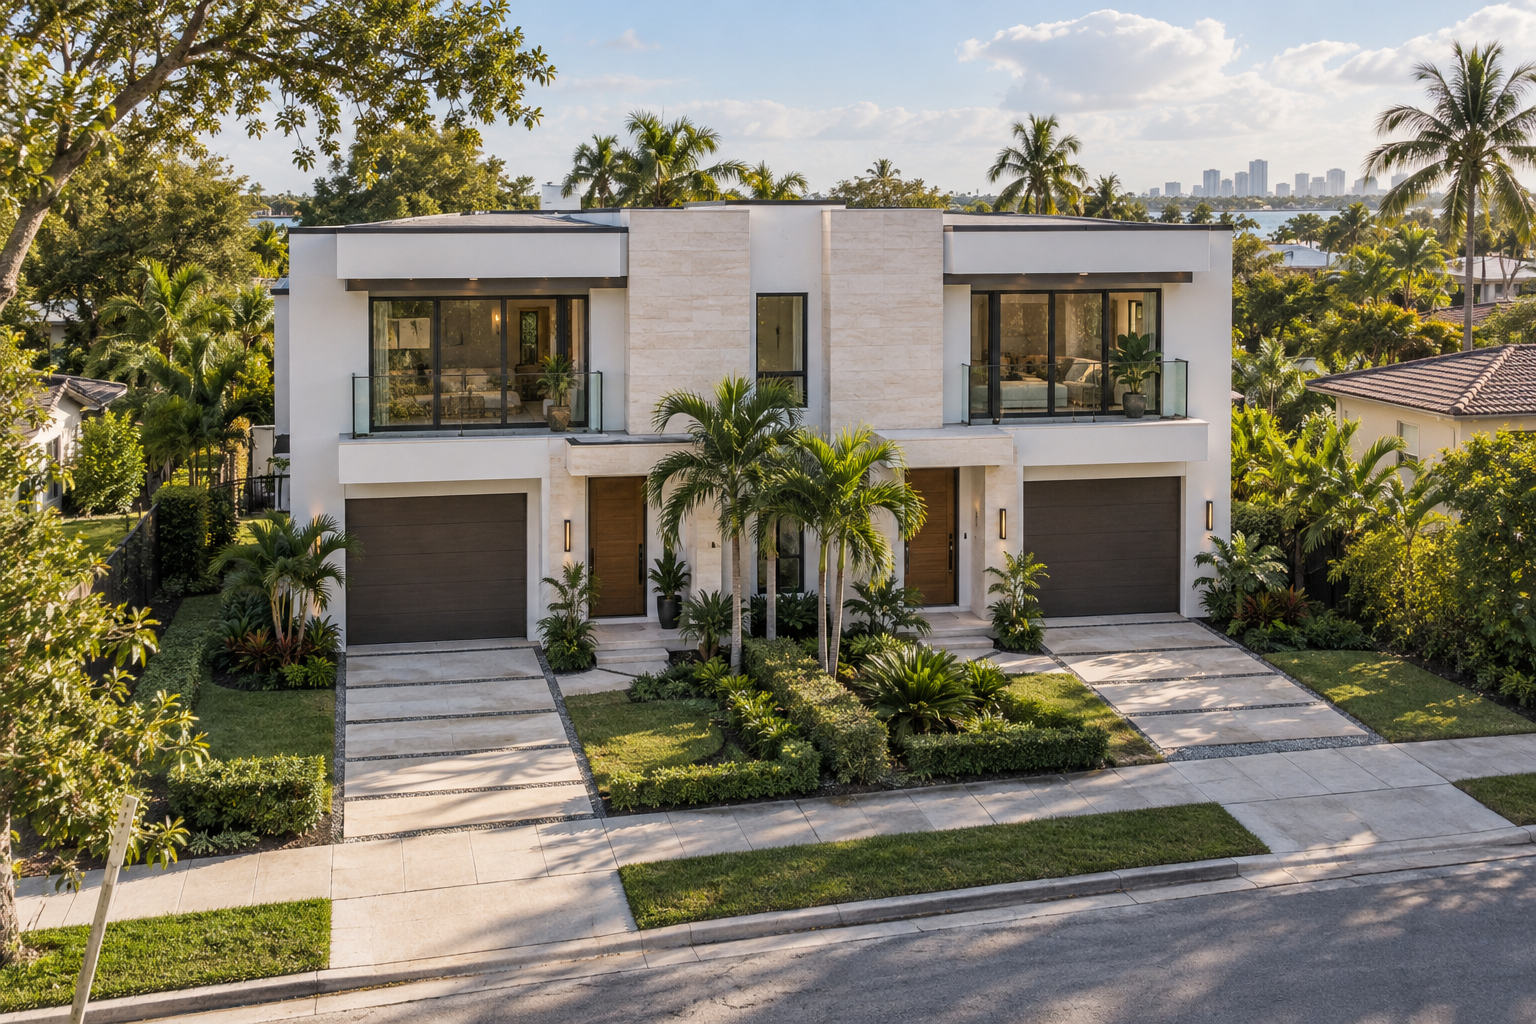
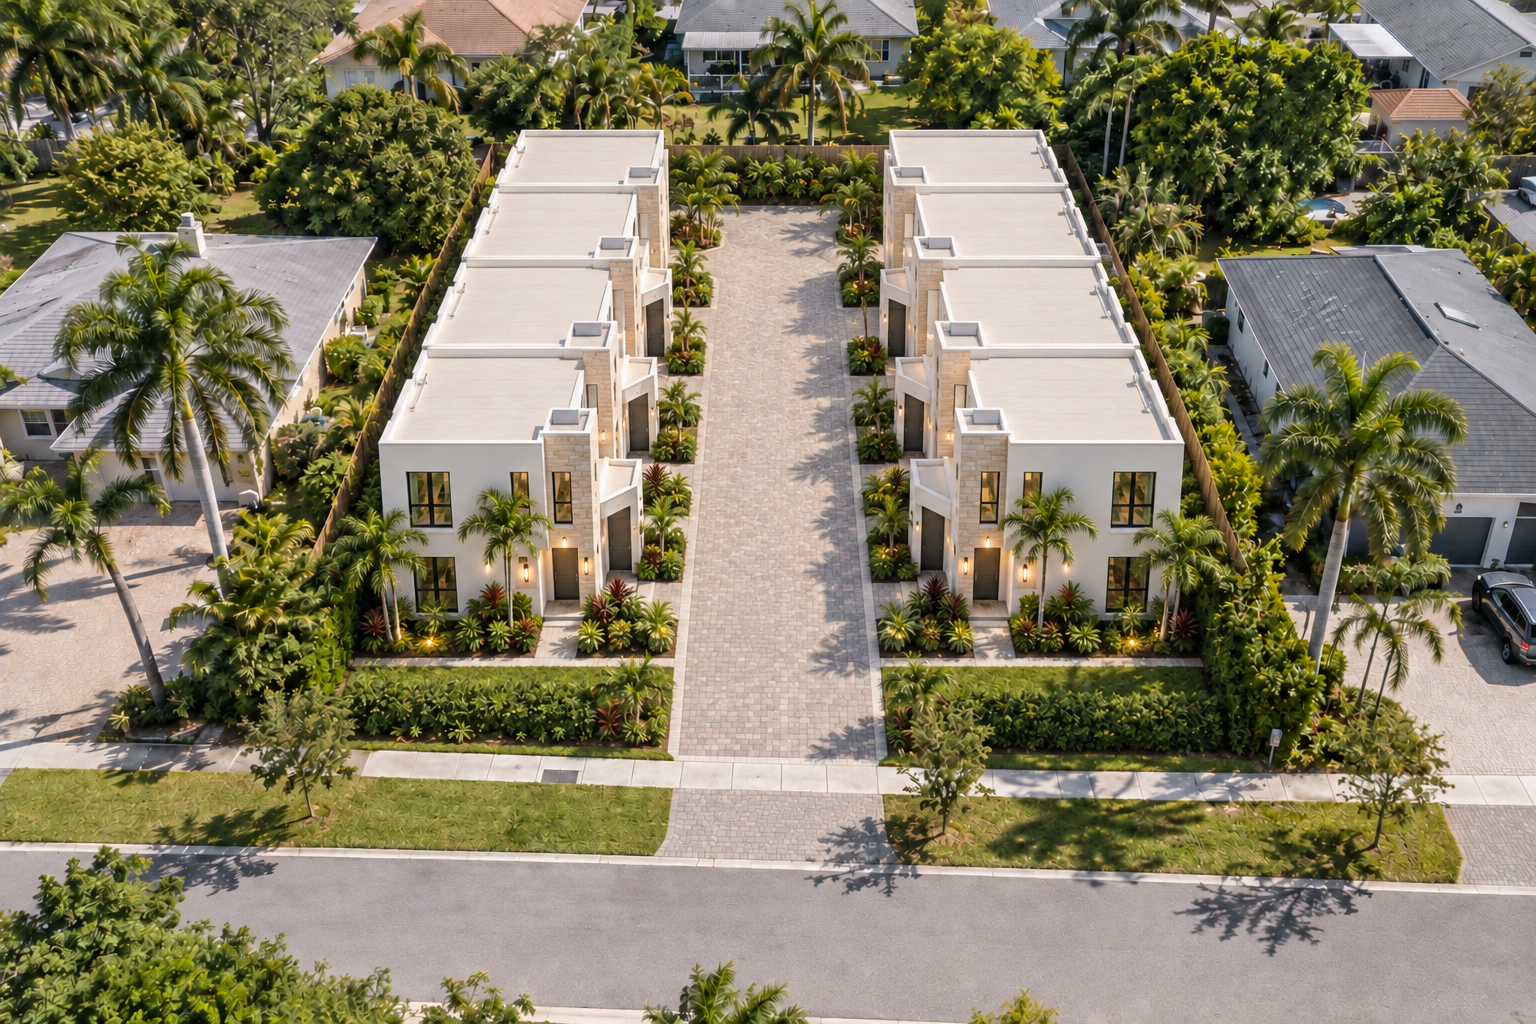
Duas residências em uma operação compacta. Um ponto de partida para desenvolver e vender.
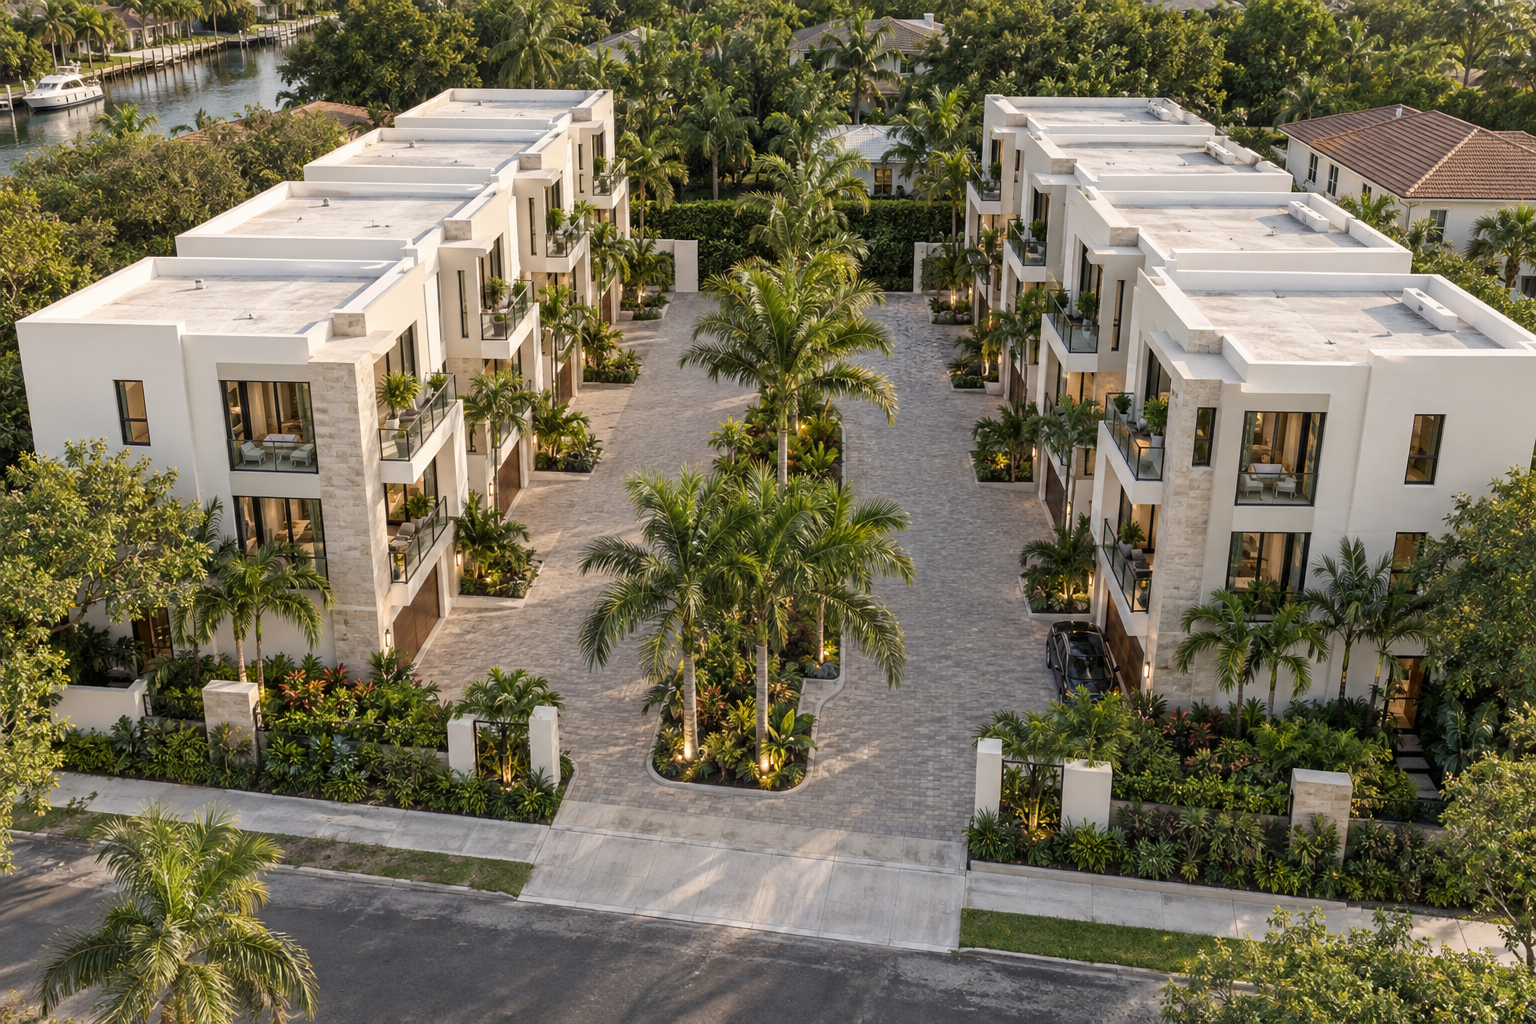
Uma comunidade de casas conectadas, com acessos próprios. Exemplo de escala: dez unidades.
Um conjunto de apartamentos operado como um único negócio. Exemplo de escala: 150 unidades.
Faixas conceituais de custo total, não aporte mínimo. Imagens ilustrativas das tipologias; quantidade, produto e orçamento dependem de cada terreno.
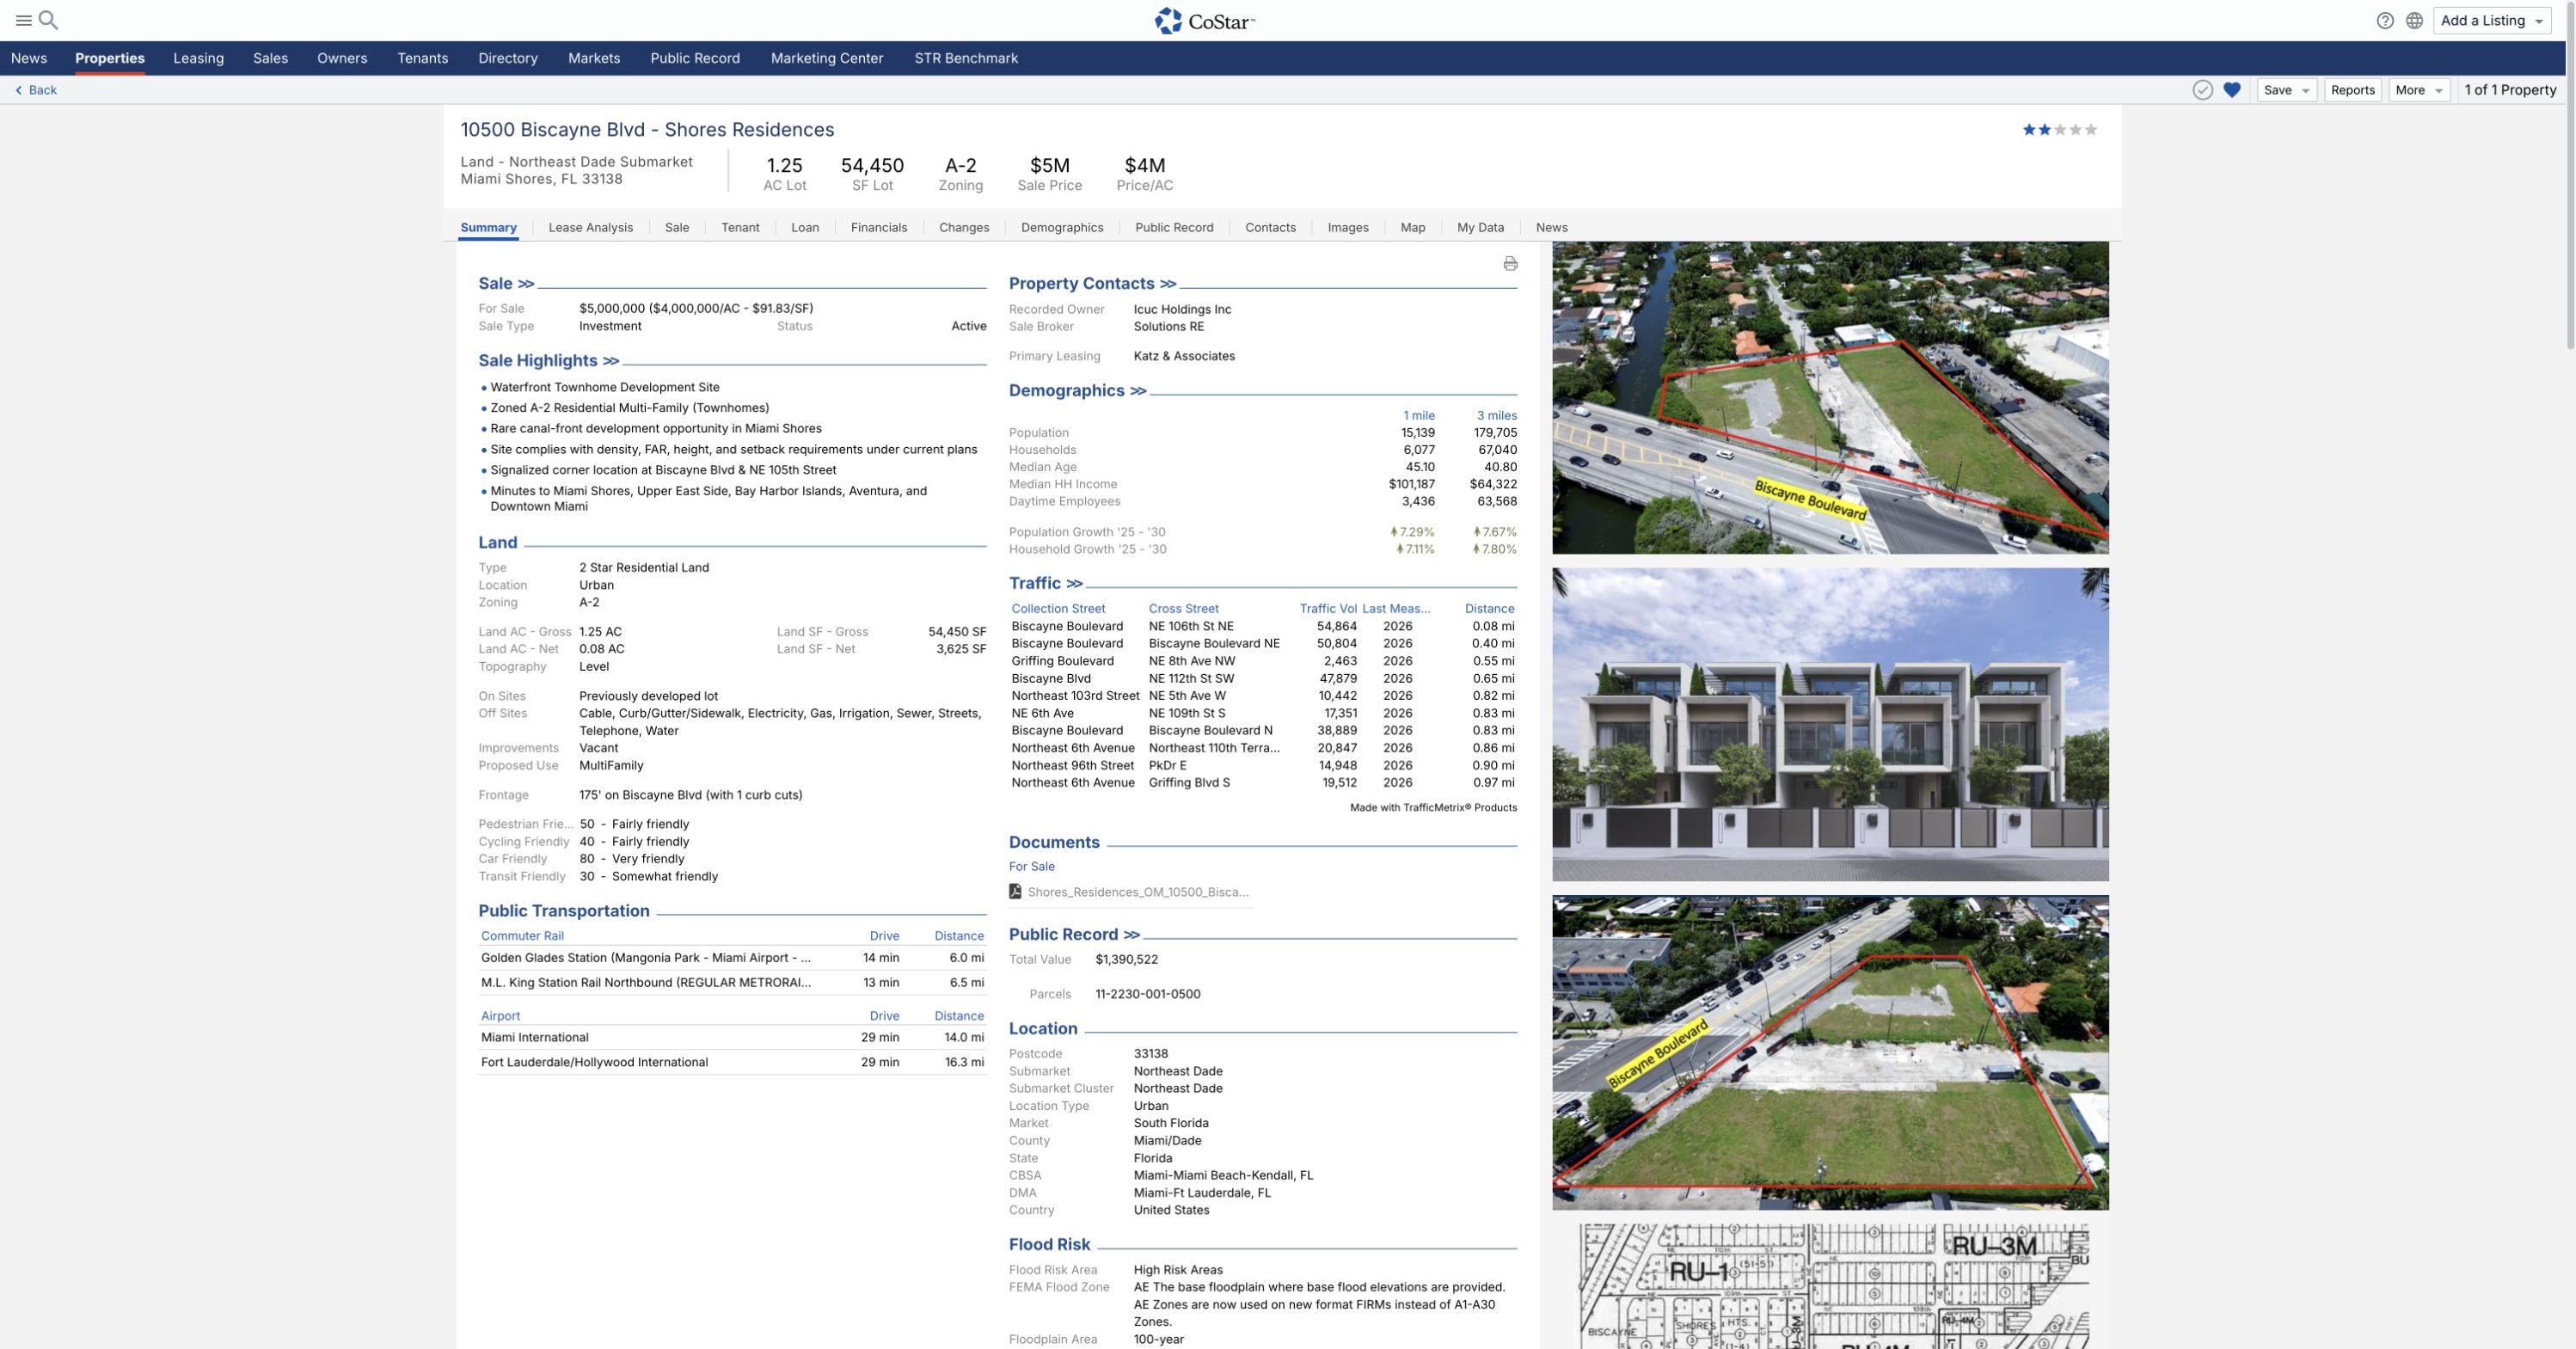
Uso, implantação e capacidade construtiva
Comparáveis, preço e absorção
Obra, prazo, contratação e contingências
Margem, dívida e alternativas de saída
Ficha real do CoStar consultada em 24/09/2026. Animação ilustrativa do processo de análise; não é execução ao vivo. A seleção final combina dados, diligência e decisão da equipe.
Transformamos um terreno em um produto que faz sentido para o comprador — e para a conta do projeto.
Uso permitido, unidades, acessos e implantação.
Perfil, preço e ritmo de vendas do submercado.
Receita de venda menos terreno, obra, prazo e custos.
Entregar o imóvel e consolidar sua ocupação.
Gerar caixa após despesas, dívida e reservas.
Reter, vender ou refinanciar de acordo com o objetivo e as condições de crédito.
| Operação | Atual | Melhorada |
|---|---|---|
| NOI¹ anual | US$ 600 mil | US$ 780 mil |
| Cap rate | 6,0% | 6,0% |
| Valor indicativo | US$ 10 mi | US$ 13 mi |
de valor indicativo com a mesma taxa de capitalização.
¹ NOI: resultado operacional líquido. Exemplo hipotético. A diferença de valor ainda deve absorver custos de melhoria, financiamento e saída.
O capital do investidor pode compor uma estrutura — sem precisar pagar sozinho todo o preço de aquisição.
O vendedor financia parte do preço.
O proprietário participa do projeto.
Prazo para analisar e aprovar antes de comprar.
Dívida financia a aquisição; não define participação societária. Estruturas dependem dos contratos e das aprovações aplicáveis.
Trajetórias ilustrativas em índice. Dívida é um estoque; NOI é um fluxo anual. A posição relativa das curvas não mede cobertura da dívida. A calculadora testa o efeito financeiro das premissas.
Exemplo hipotético, antes de tributos. Receita potencial US$ 1,2 mi/ano; despesas US$ 300 mil/ano; reforma US$ 600 mil; outros custos US$ 400 mil; dívida de 65% da aquisição; prazo 24 meses; venda 3%. Critério visual: ≥5% de margem = viável; 0–5% = reavaliar; perda = não fechar.
Permits, porte das obras e resultados de inspeção ajudam a selecionar especialistas com experiência comparável.
Registros públicos · City of Miami e Miami-DadeArquitetura · engenharia · supervisão
Gestão de obra · orçamento · compras
Pacotes de serviço definidos, cotações comparáveis e entregas acompanhadas pela equipe.
Seu capital e sua remuneração têm prioridade na distribuição do resultado.
Após obrigações, credores
e reservas do projeto.
Conforme o acordo da operação.
Interesses alinhados
na realização do projeto.
Informação recorrente sobre avanço, orçamento, caixa e decisões — até a conclusão e a realização.
Ordem de distribuição proposta, definida em contrato e respeitando credores. Custos e taxas de serviço são distintos do lucro residual e devem ser explicitados. Prioridade não é garantia de pagamento.
Encontrar terrenos, imóveis e condições de aquisição que abram espaço para criar valor.
Cruzar localização, demanda, zoneamento e comparáveis para entender a oportunidade.
Definir o produto, as melhorias e a forma mais eficiente de usar o imóvel.
Modelar receitas, despesas, custo total e resultado da operação.
Testar aluguel, vacância, juros, obra e saída em cenários adversos.
Combinar capital, financiamento e negociação de acordo com o projeto.
Conectar projeto, orçamento, compras e obra sob gestão interna.
Dar visibilidade à evolução e definir a realização e a ordem de distribuição.
Nosso próximo passo é para conectar os dois.